在技术与宏观金融的交叉讨论中,一种推演广为流传:随着自主智能体普及,机器间毫秒级微支付与合规稳定币将带来庞大的美元短期国债配置需求,承接联邦政府举债压力,在链上结算中化解主权债务困局。
但在宏观核算中,交易频次和转账流水往往信息量最低。如果智能体支付仅停留在算力调用的循环套利、合成代币的嵌套质押或协议空转,主权资产负债表受到的实际影响微乎其微。探讨这一命题的起点必须超越微支付表象:如果 AI 创造的真实经济增加值成为全球主导部门,美国主权债务方程究竟会发生什么改变?
答案取决于严苛的制度与宏观约束。AI 主导的全球经济确实可能为美债提供四条潜在改善通道,但前提是网络连通、真实增加值创造与财政净捕获三项状态同时成立。在公共财政的动态平衡中,相对基线改善不等于债务率企稳,更不等于债务率自然下降或名义债务得到偿付。
宏观推演的前提与因果层级
宏观金融结果无法脱离底层制度独立存在。宏观体系呈现自下而上的约束链条:最底层的国际货币体系与全球秩序构成跨境信任基石;其上的政治法律框架划定产权、合同效力与主权管辖边界;再向上的生产与财政制度决定生产力分配、税基界定以及财政调节能力;最表层才是产出总量、资产负债表与国债收益率等变量。AI、稳定币与代币化资产不可能跳过底层法律与财政架构,直接推导出收益率下降或赤字缩减。
展开四条传导路径之前,需要明确四项前置假设:
第一是计价货币与结算标准。BIS 2026 年年度经济报告数据显示,全球法币抵押型稳定币中 99.4% 的市值锚定美元。基准假定在机器经济中,美元仍保持全球 AI 经济的核心计价单位与终局清算媒介地位。
第二是法律归责与管辖权。主要司法辖区建立清晰法律框架,承认具备法律可归责性的智能体身份、支付授权与合同终局性,并具备穿透识别最终受益人与税收居民身份的司法协助机制。
第三是双边采纳与储备兑付。智能体与实体商户、数据方、能源基建和专业服务网络实现双边采纳;流通载体保持 1:1 法定货币刚性赎回承诺,储备资产透明并实现破产隔离;链上权利凭证与法定产权严格对应。
第四是真实最终需求与财政净捕获。链上交易对应真实商品、算力与服务最终消费,排除虚假刷量与借贷杠杆内卷;同时联邦政府通过制度设计能够净捕获新增税源,且同等规模的失业救济、转型补贴或电网兜底支出不会完全抵消新增财政收入。
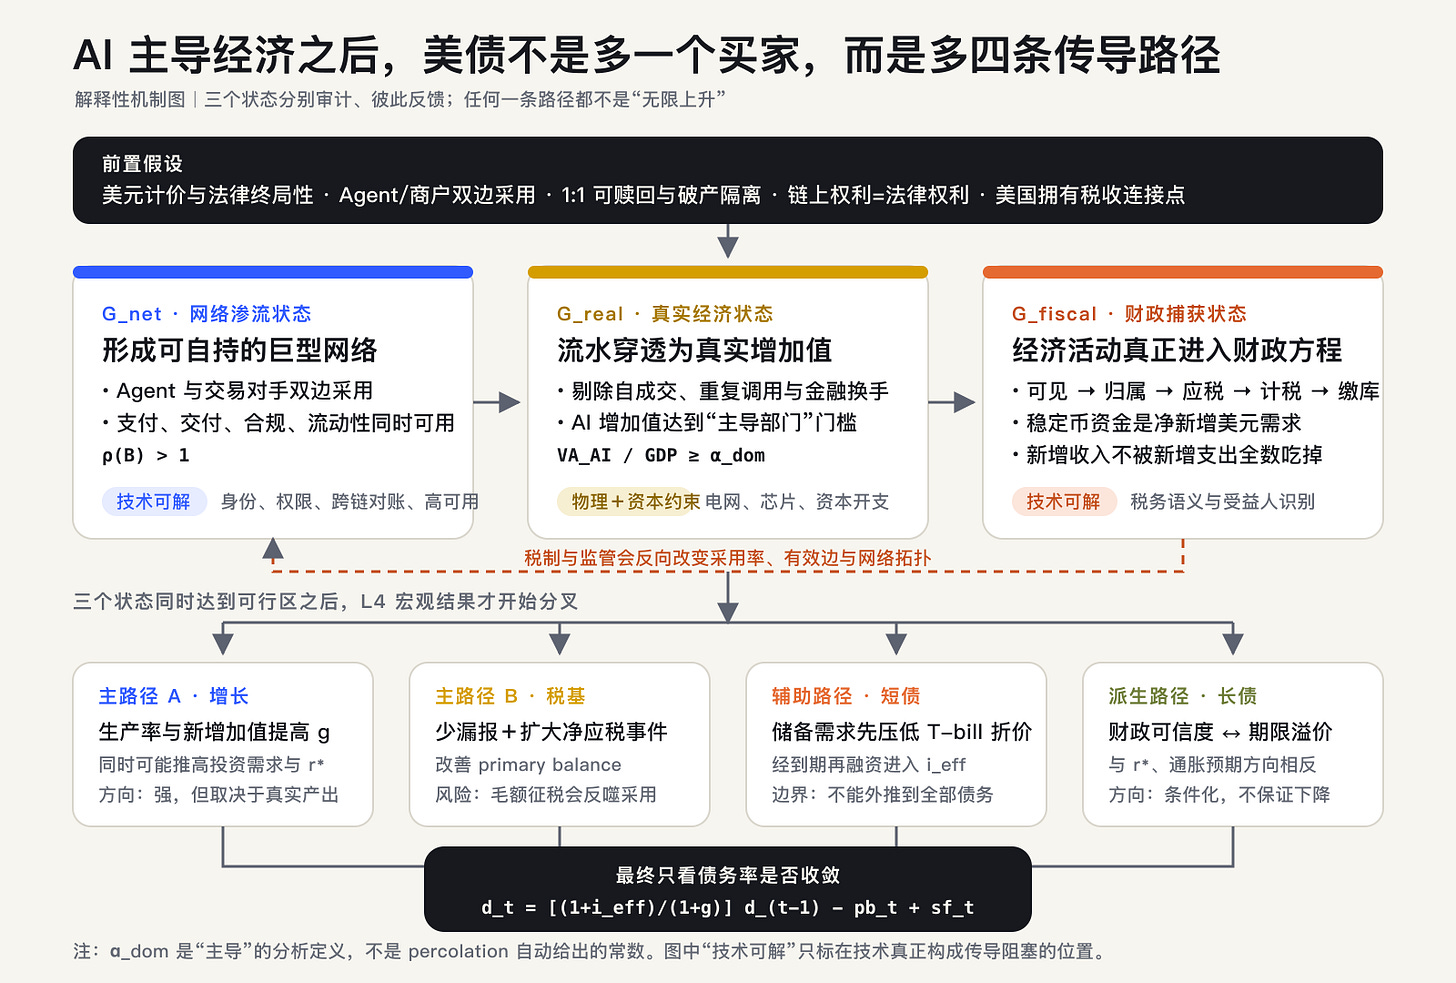
AI 与稳定币活动进入美债方程的前提是网络连通、真实增加值与财政捕获三状态共同成立,且财政治理对网络拓扑存在负反馈;四条路径中增长与税基是主干,短债配置是辅助,长端重定价则具方向不确定性。
决定技术穿透力的是一张多维临界曲面
即便上述前置假设成立,技术扩散也不可能无缝转化为化解债务的动能。从局部的代码网络跃迁至主权财政方程,必须同时考察三个相互依存且分别审计的状态变量:网络连通状态 G_net、真实经济增加值状态 G_real,以及财政传导状态 G_fiscal。
三个状态并非孤立闸门,彼此存在深层反馈。特别是财政设计对网络生态具有直接反作用:如果主权政府对每次链上状态变迁或交易毛流水课征流转税,世界银行关于总营业税的研究表明,毛额税负会在生产环节层层累积,倒逼智能体将交易内部化、转向链下净额对冲甚至离岸非合规网络。这种制度摩擦会直接压低采纳率与边连接概率,把网络推回临界点之下并侵蚀税基。
在网络连通层面,AI 经济能否演化为自我维持的全球交易系统,取决于网络拓扑的渗流转变。根据 Newman, Strogatz 与 Watts(2001) 以及 Allard 等人(2009) 对多类型与二部随机图渗流的研究,在智能体(A)与交易对手(C)的简化二部网络模型中,巨型连通分量出现的临界条件表现为分支矩阵的谱半径大于 1:
rho(B) = sqrt(q_A * q_C * T_AC * T_CA * kappa_A * kappa_C) > 1式中 q_A 与 q_C 为采纳率,T 为交易验证与履约的有效边概率,kappa 为节点的有效超额度数。该公式基于稀疏随机图假设,rho(B) > 1 仅代表理想网络中连通分量涌现,既不证明网络具备经济吞吐能力,也不证明其具备真实韧性。真实的经济网络往往存在中心化清算节点、私有账本或多层依赖结构;Watts(2002) 与 Buldyrev 等人(2010) 的研究揭示,具有级联脆弱性的相互依赖网络在关键节点受损时可能发生不连续崩溃。Gowrisankaran 与 Stavins 的 NBER 工作论文 也证明,双边支付网络扩散高度依赖两端主体的协调。
因此,当前无法给出具体的稳定币支付规模数字作为跨越临界的通用标准。支付规模阈值 V* 在数学上只是由微观拓扑、双边采纳函数与法律履约率共同决定的隐式经验投影。
走向临界曲面的过程中,不同维度的瓶颈性质各异。在技术网络层面,智能体身份凭证、加密授权与结算可用性属于工程问题,存在可预期的迭代路线。在实体经济层面,物理约束不可忽视:国际能源署关于能源与 AI 的核心问题报告预计,全球数据中心电力需求将从 2025 年的 485 太瓦时上升至 2030 年的 950 太瓦时,约占全球总用电量 3%,其中专门针对 AI 的数据中心电力需求将增长至三倍;电网扩容周期、芯片代工产能与冷却设施构成了算力扩张的物理上限。在经济效率端,Acemoglu 的 NBER 第 32487 号工作论文在一个基于任务的保守模型中估算,AI 十年内带来的全要素生产率增量可能低于 0.53%,表明不能将生产率的超额跃升视为无条件前提。在法律与财政层面,跨国税收管辖权、常设机构认定、收益权穿透与跨境代扣代缴规则属于制度博弈与政治协调范畴,无法单纯依靠代码自动化解决。
四条传导路径的承重分工与阻力
当三项状态共同具备可行性后,AI 经济开始对公共债务的收支与定价产生实际作用。这四条路径在宏观容量、作用机制与传导阻力上存在清晰的强弱分工。
路径 A:生产率与真实增加值做大分母
第一条主干路径是 AI 驱动全要素生产率提升,直接拉动名义产出增长率 g,做大分母以降低存量债务相对比重。前提是技术扩散切实转化为实体各行业的成本节约与服务升级,而非仅在上游算力公司进行资本开支内卷。
此处需建立严谨的跨境增加值核算:全球 AI 增加值不等同于美国 GDP。全球机器产出须扣除海外中间投入与离岸要素报酬,仅有美国境内创造的增加值及居民获得的海外净要素收入,才能计入美国国民收入。
路径 B:穿透式税务漏斗改善初级财政余额
第二条主干路径是利用全流程数字记录与机器合约的可审计性,拓宽法定税基并改善初级财政盈余 pb。将链上活动转化为国库收入需穿透七层税务漏斗:
可观察 → 可归属 → 可申报 → 应税 → 可计算与净额化 → 可扣缴 → 可征收并实际缴库数字账本的高透明度仅解决第一层可观察性。美国国税局数字资产常见问答第 81 条规定,同一纳税人控制的不同钱包地址划转通常不属应税事件。无法明确纳税居民身份与收入来源地,流水便无法转化为税收。
基准数据方面,美国国税局税收缺口报告预计 2022 纳税年度全美总税收缺口为 6960 亿美元,其中纳税人少报漏报达 5390 亿美元(占比约 77%),未申报 630 亿美元,少缴 940 亿美元;同期自愿合规率 85%,扣除后续追缴后净税收缺口仍达 6060 亿美元。国税局数据揭示了征管流失核心堵点,但该缺口反映传统经济全口径现状,不能视同区块链可全额追回的现成收入。
借鉴 经合组织 Tax Administration 3.0 报告 思路,合理的税收架构应在智能体业务流中嵌入机器可读的税则、成本计量与代扣代缴模块,仅对最终净利润、要素报酬与真实消费课税,在不破坏网络拓扑的前提下提升征缴率。
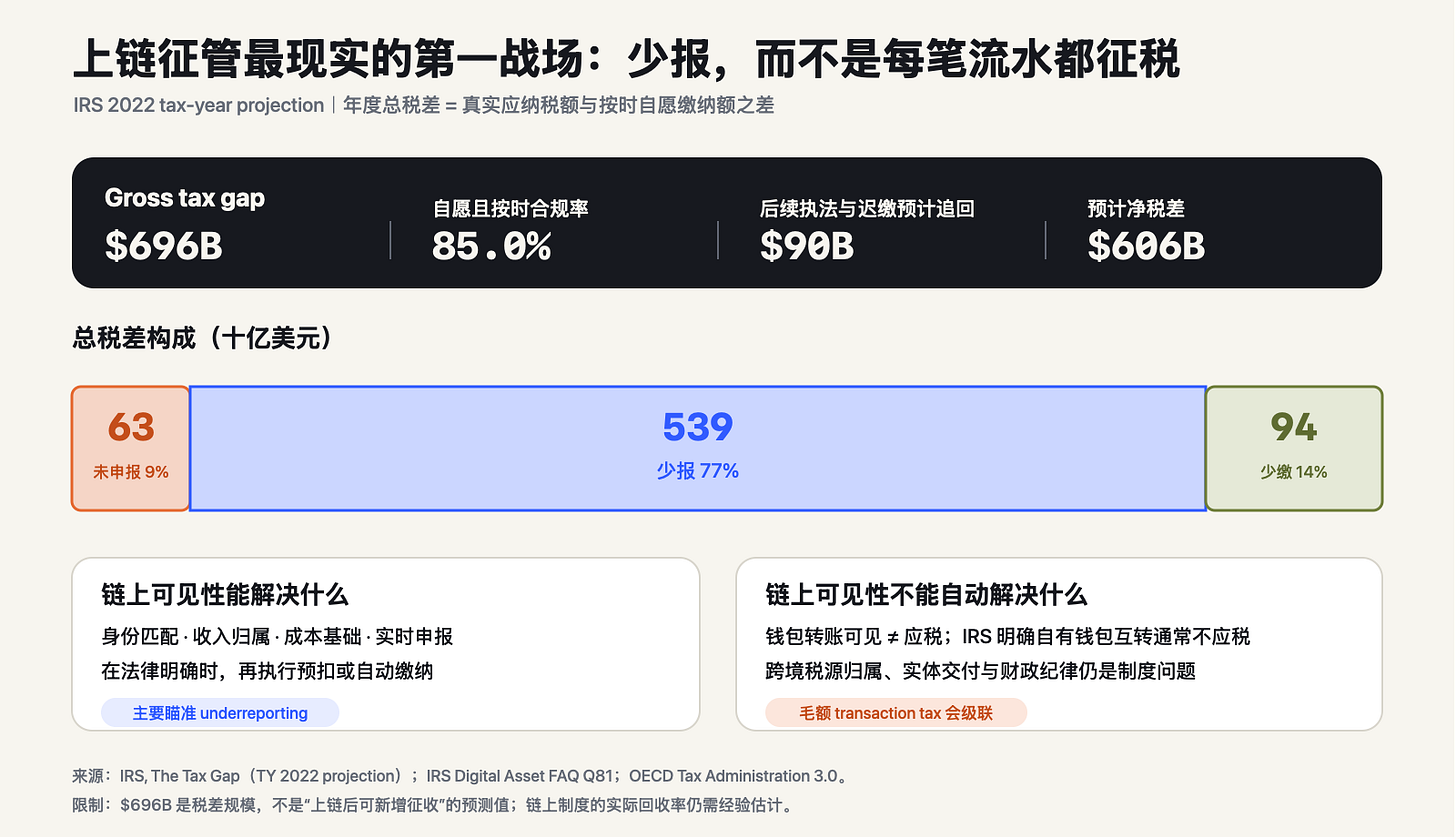
国税局预计 2022 纳税年度存在 6960 亿美元总税收缺口,其中约 77% 源自少报漏报;智能申报与链上穿透能改善部分征管效率,但该缺口属于全口径背景数据,不能等同于链上可回收收入。
路径 C:稳定币储备对短期国债的流动性缓冲
第三条路径属于负债端的流动性辅助支持,主要影响短期国债的发行利率与流动性折价。BIS 第 1270 号工作论文 2026 年 6 月修订版与国际清算银行第 1270 号工作论文的实证测算显示,截至 2025 年 12 月,全球稳定币管理规模已超过 2700 亿美元,其中对美国短期国债的直接与间接持仓约为 1530 亿美元,2025 年全年购买约 330 亿美元国债。该研究估计,每 35 亿美元稳定币资金流入,会在当日令 3 个月期美债收益率下降 0.71 个基点,10 个交易日内累计压低约 4 个基点,并在第 13 个交易日达到接近 5 个基点的抑制峰值。
在法案规制方面,GENIUS Act 法案第 4 条允许合规支付稳定币配置特定储备资产,并对合格国债设定了剩余或原始期限不超过 93 天的约束,确立了稳定币对超短期国债的配置偏好。然而,美国财政部借款顾问委员会 2026 年一季度简报指出,目前主要稳定币发行人持有的国债规模占流通总量比例仍低于 1%,其国债持仓自 2022 年以来增加约 700 亿美元,短期国债占主流资产比重约为 53%。
资金来源的性质区分更为关键:只有来自境外原本不持有美元资产的新增储蓄流入稳定币体系,才构成对美元资产与短期国债的纯新增需求。若资金来自本土银行存款转化,会导致银行存款流失、批发融资成本抬升与信贷收缩;若来自传统货币市场基金或存量短期国债换仓,则属存量美元流动性内部重组,不带来系统性新增需求。此外,财政部发债供给反应会平抑价格效应;国债利息支出首先转化为私人营业收入而非直接回流国库;若遇信用冲击引发赎回潮,集中抛售短债反而会加剧流动性冲击,转化为财政潜在兜底负担。
路径 D:长期国债收益率的重定价与方向不确定性
第四条路径是长期国债融资成本的变动,属于派生的二阶结果。稳定币基本不直接配置 10 年期或 30 年期国债。根据 美联储关于长期美债收益率分解的研究 与 FEDS 2024-027 论文,长期国债收益率可分解为未来预期短期利率路径与期限溢价。在 AI 经济中,两股力量相互对冲:
一方面,若全要素生产率与税收征管改善了初级财政收支,主权违约担忧与通胀风险下降,长期国债期限溢价将受压缩。另一方面,正如 美联储理事 Cook 于 2026 年 2 月 24 日的演讲 所指出,AI 投资成本与收益存在时间错配;实体经济在电网、先进制造与数据中心的庞大资本开支,叠加资本边际回报率提升,会推高中性自然利率 r*,抬高未来短期名义利率中枢预期。因此,长期国债综合融资成本的净变动方向具有内在不确定性。
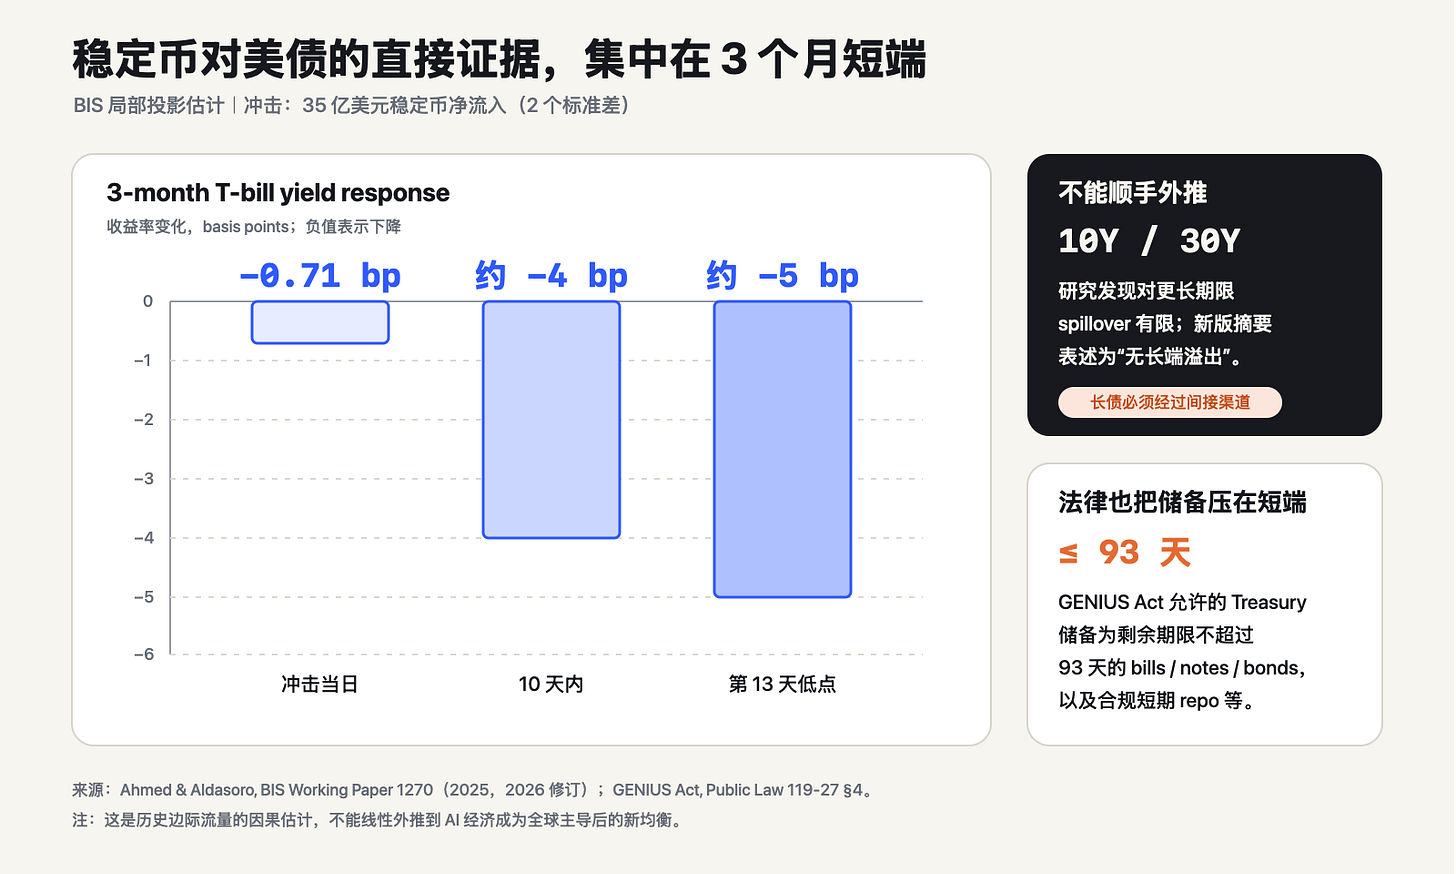
BIS 实证表明 35 亿美元稳定币流入可在 10 日内压低 3 个月国债收益率约 4 个基点,直接影响高度集中在短端;受 GENIUS Act 等 93 天期限限制,该需求无法直接线性外推至 10 年期及以上长端国债。
财政算术的约束与选择空间
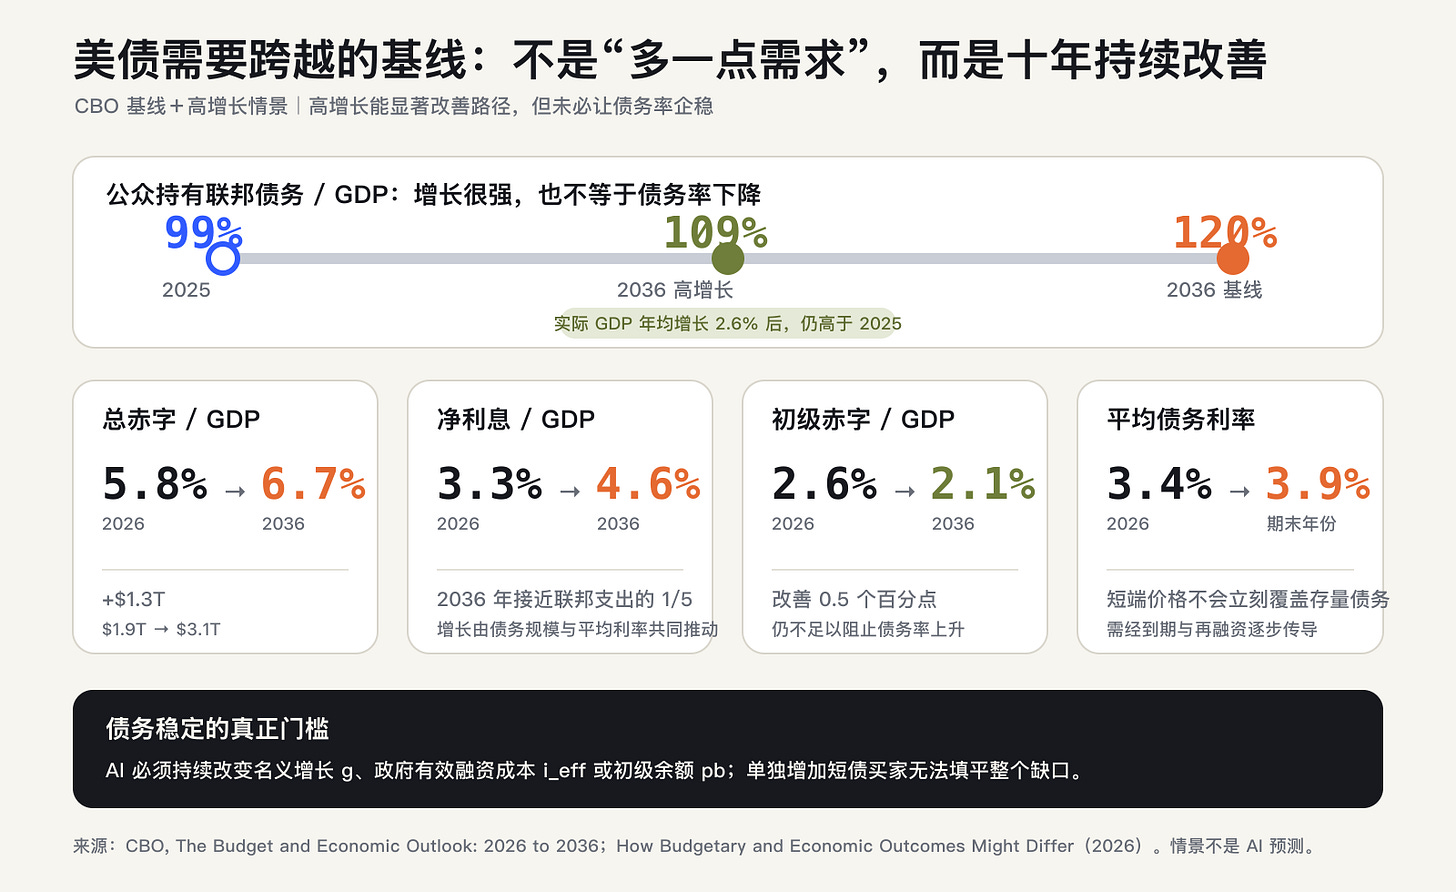
CBO 当前法律基线下 2036 年债务占 GDP 比重达 120%;高增长情景虽将该比率降至 109%,但仍显著高于 2025 年的 99%,表明单靠高增速并不自动带来债务率企稳。
评估上述路径能否改善债务轨迹,需首先校准美国财政失衡的基线规模。根据 CBO 2026 至 2036 年预算与经济展望,现行法律基准下,公众持有的联邦债务占 GDP 比重将从 2026 年的 101% 攀升至 2036 年的 120%;联邦总赤字占 GDP 比重由 5.8% 扩大至 6.7%;净利息支出占 GDP 比重由 3.3% 增至 4.6%,初级赤字占 GDP 比重仅从 2.6% 小幅收窄至 2.1%。同时,CBO 展望报告第三章 预计联邦债务综合平均名义利率将从 2026 年的 3.4% 逐步升至预测期后期的约 3.9%。
面对严峻基线,技术红利带来的超额增长常被寄予厚望。然而,CBO 关于高增长情景与基线差异的专题报告 提供了官方测算反例:在该情景中,未来十年平均实际 GDP 增速设定为 2.6%(高于基准预测)。官方测算结果显示,联邦累计财政收入比基线多出约 2.5 万亿美元,净利息支出也比基线高出约 1.0 万亿美元。到 2036 年,公众持有债务占 GDP 比重从基线的 120% 降至 109%,但仍显著高于 2025 年的 99%。
该案例清晰揭示了宏观分析中必须区分的四种债务状态:
第一,相对基线改善:更强劲的经济增长减缓了债务率上升斜率,但债务比率仍在攀升; 第二,债务占 GDP 比率企稳:名义产出扩张与财政收支能够匹配新增债务,杠杆率保持平稳; 第三,债务占 GDP 比率下降:经济增速与初级财政盈余共同发挥作用,压低相对债务比重; 第四,名义债务存量下降:绝对债务规模缩减,需持续产生全面财政盈余以进行名义偿还。
在公共财政框架下,主权债务比率的演化服从动态平衡方程与企稳条件:
d_t = [(1+i_eff,t)/(1+g_t)] d_(t-1) - pb_t + sf_t

pb_t >= [(i_eff,t - g_t)/(1+g_t)] d_(t-1) + sf_t
式中 d_t 代表公众持有债务占 GDP 比重,i_eff,t 为存量到期平滑后的政府有效名义利率,g_t 为名义 GDP 增速,pb_t 为联邦初级财政盈余占 GDP 比重,sf_t 为涵盖救助支出与显性化负债的存量与流量调整项。从企稳不等式可见,即便技术进步推高名义增速 g,若伴随的资本需求拉高了有效借贷利率 i_eff,且初级财政盈余 pb 未能有效扩大,债务杠杆率依然会在动态中向上发散。
四条传导机制对主权债务的影响具有明确层级:第一,真实经济增长与境内增加值提升是核心主干,在宏观上做大产出分母;第二,穿透式税收征管与初级财政收支改善是核心主干,直接充实财政分子;第三,稳定币对短期国债的储备配置是负债端辅助工具,提供局部短期流动性承接,但无法替代经济创造价值的能力;第四,长期国债收益率重定价是派生二阶结果,方向取决于期限溢价压缩能否抵消自然利率上升对基准利率的推升;若稳定币遭遇兑付危机,紧急救助将通过调整项 sf_t 反噬财政。
技术演进无法推翻公共财政的算术法则。自主智能体与稳定币结算不会凭空抹平美国的万亿级债务缺口,它们创造的是重塑生产效率、改良税收征管与优化短期负债管理的潜在工具。最终决定主权债务走向收敛还是发散的,依然是实体世界中能源与算力投资的转化效率、制度对真实增加值的净捕获能力,以及能否在更高技术维度上维持严谨的财政纪律。